問題
会計とは、特定の(①)が、その利害関係者の(②)に役立つように、その経済活動を(③)し、(④)し、(⑤)するプロセスである。
問題
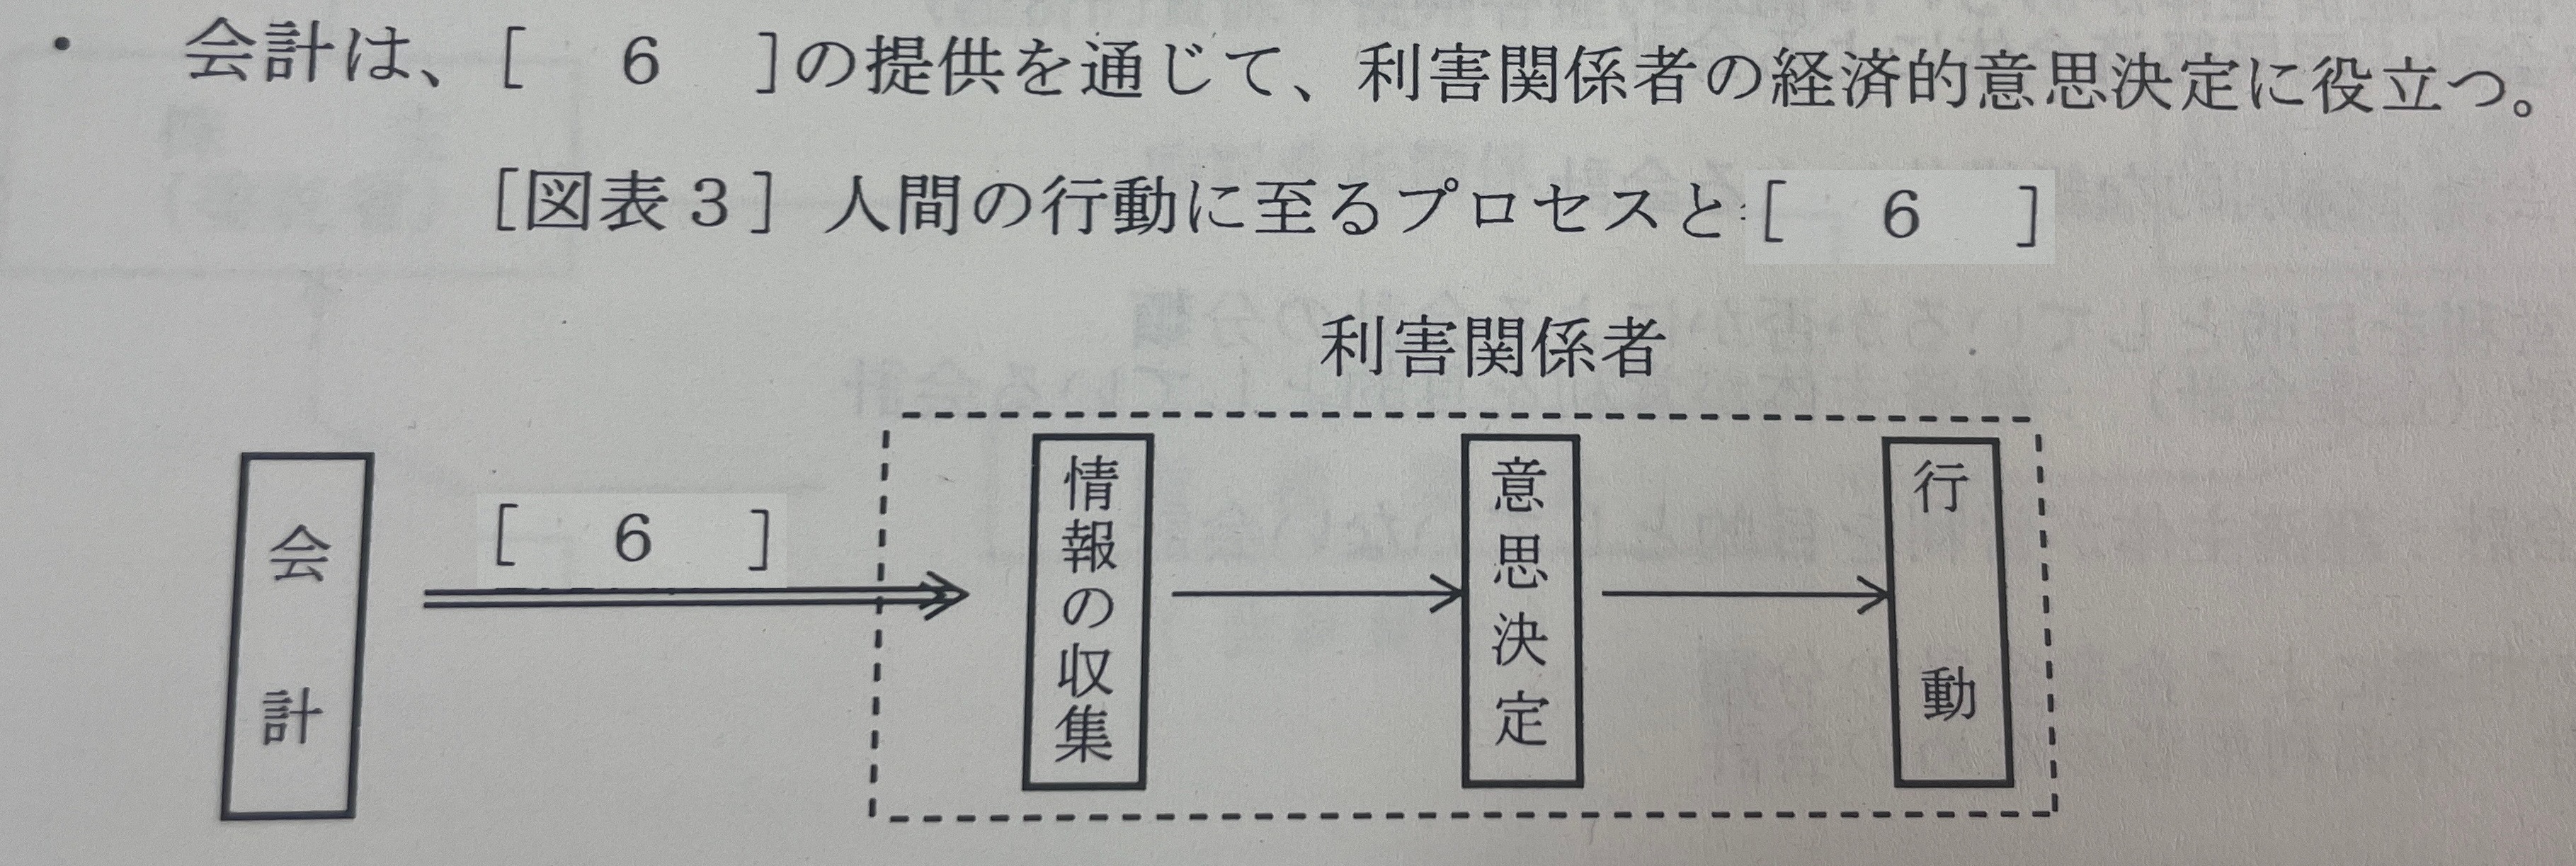
会計は、(⑥)の提供を通じて、利害関係者の経済的意思決定に役立つ。
問題
企業会計は(⑦)を目的とする経済主体である企業が行う会計であり、情報利用者の相違によって、外部利用者と内部利用者のための会計に分類される。前者は財務会計、後者は(⑧)と呼ばれる。財務会計のうち、会計情報が社会的な規範によって規制されている会計を(⑨)といい、規制されていない会計は非(⑨)という。
問題
財務会計は、企業がその(⑩)(利用者)の経済的意思決定に役立つように、その経済活動を認識し、測定し、伝達するプロセスである。
問題
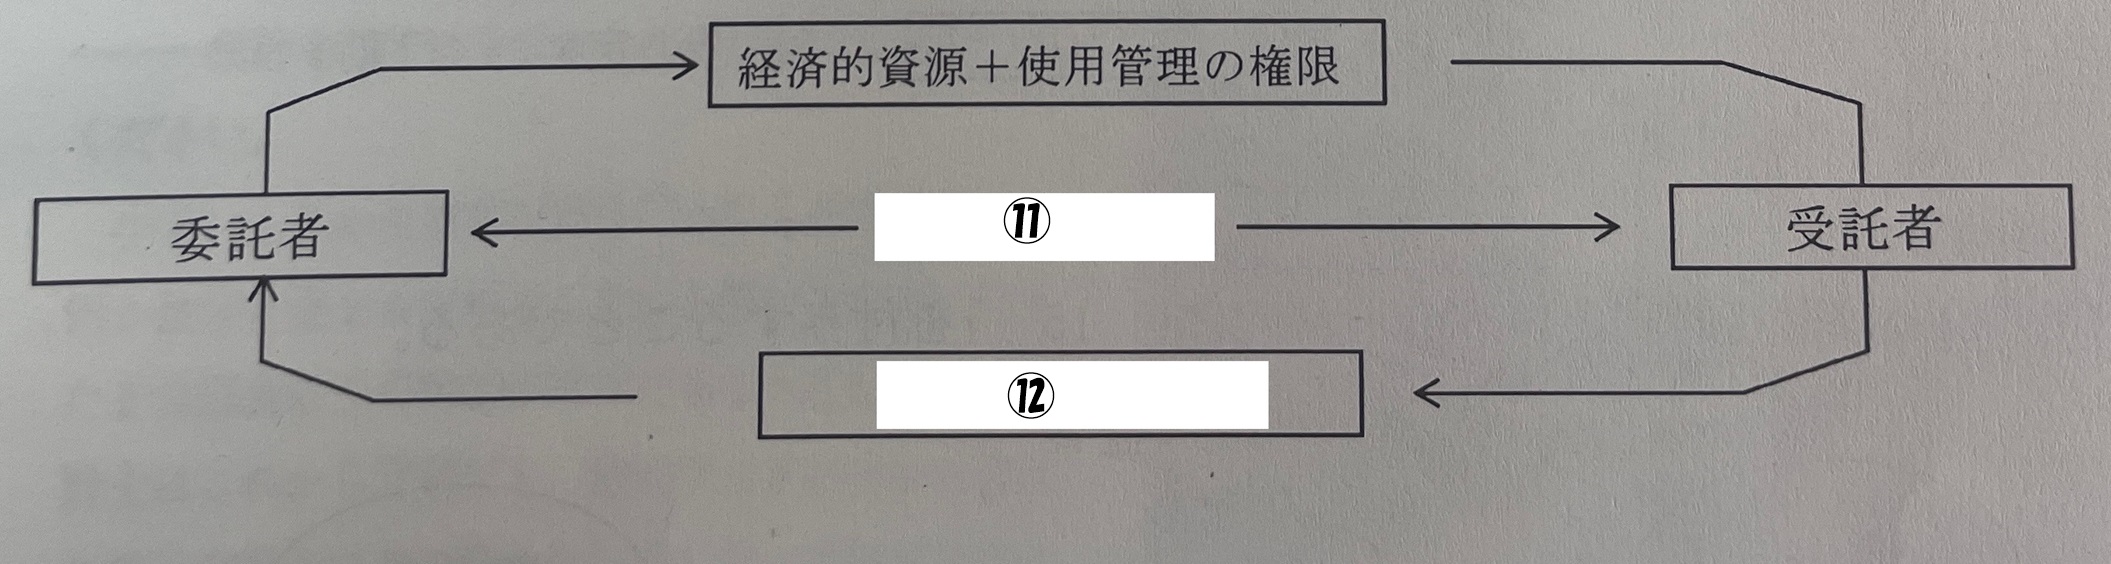
財務会計の成立基盤は(⑪)であり、財務会計は(⑫)、とりわけ(⑬)に関する情報要求に応えようとする会計、すなわち(⑫)会計たる性格をもつ。
問題
現行の制度会計は、資金をめぐる株主または債権者と経営者との(⑪)を実質的基盤として成立しつつ、企業の各種の利害関係者間の(⑭)を調整することに主眼を置くようになってきている。こうした会計を(⑭)調整会計ということもある。
問題
会計監査の役割は財務諸表という会計情報に(⑮)を付与することである。
財務諸表論【専52】1序論(穴埋)
 暗記メーカー
得点
0 / 7
正答率
0%
正解: 0
不正解: 0
未解答: 7
FP1級年金

FP1級年金
K Y · 42問 · 3年前FP1級年金
FP1級年金
42問 • 3年前FP1級金融
FP1級金融
K Y · 3回閲覧 · 9問 · 3年前FP1級金融
FP1級金融
3回閲覧 • 9問 • 3年前FP1級タックス
FP1級タックス
K Y · 19問 · 3年前FP1級タックス
FP1級タックス
19問 • 3年前FP1級不動産
FP1級不動産
K Y · 15問 · 3年前FP1級不動産
FP1級不動産
15問 • 3年前FP1級相続
FP1級相続
K Y · 17問 · 3年前FP1級相続
FP1級相続
17問 • 3年前都市計画法
都市計画法
K Y · 13問 · 2年前都市計画法
都市計画法
13問 • 2年前建築基準法(集団規定)
建築基準法(集団規定)
K Y · 12問 · 2年前建築基準法(集団規定)
建築基準法(集団規定)
12問 • 2年前土壌汚染対策法
土壌汚染対策法
K Y · 17問 · 2年前土壌汚染対策法
土壌汚染対策法
17問 • 2年前自然環境保全法
自然環境保全法
K Y · 12問 · 2年前自然環境保全法
自然環境保全法
12問 • 2年前総論2 種別、類型
総論2 種別、類型
K Y · 5問 · 2年前総論2 種別、類型
総論2 種別、類型
5問 • 2年前自然公園法
自然公園法
K Y · 16問 · 2年前自然公園法
自然公園法
16問 • 2年前都市緑地法
都市緑地法
K Y · 14問 · 2年前都市緑地法
都市緑地法
14問 • 2年前総論3 価格形成要因
総論3 価格形成要因
K Y · 13問 · 2年前総論3 価格形成要因
総論3 価格形成要因
13問 • 2年前景観法
景観法
K Y · 13問 · 2年前景観法
景観法
13問 • 2年前総論7 鑑定評価方式
総論7 鑑定評価方式
K Y · 11問 · 2年前総論7 鑑定評価方式
総論7 鑑定評価方式
11問 • 2年前土地区画整理法
土地区画整理法
K Y · 14問 · 2年前土地区画整理法
土地区画整理法
14問 • 2年前総論8 手順
総論8 手順
K Y · 17問 · 2年前総論8 手順
総論8 手順
17問 • 2年前都市再開発法
都市再開発法
K Y · 13問 · 2年前都市再開発法
都市再開発法
13問 • 2年前総論9②報告書
総論9②報告書
K Y · 9問 · 2年前総論9②報告書
総論9②報告書
9問 • 2年前各論・賃料
各論・賃料
K Y · 14問 · 2年前各論・賃料
各論・賃料
14問 • 2年前マンション再生円滑化法
マンション再生円滑化法
K Y · 10問 · 2年前マンション再生円滑化法
マンション再生円滑化法
10問 • 2年前通関業法
通関業法
K Y · 3回閲覧 · 51問 · 2年前通関業法
通関業法
3回閲覧 • 51問 • 2年前各論・証券化不動産評価
各論・証券化不動産評価
K Y · 15問 · 2年前各論・証券化不動産評価
各論・証券化不動産評価
15問 • 2年前各論・価格
各論・価格
K Y · 13問 · 2年前各論・価格
各論・価格
13問 • 2年前土地収用法
土地収用法
K Y · 10問 · 2年前土地収用法
土地収用法
10問 • 2年前通関業務・関連業務
通関業務・関連業務
K Y · 19問 · 2年前通関業務・関連業務
通関業務・関連業務
19問 • 2年前所得税法・固定資産税
所得税法・固定資産税
K Y · 18問 · 2年前所得税法・固定資産税
所得税法・固定資産税
18問 • 2年前品目分類
品目分類
K Y · 53問 · 2年前品目分類
品目分類
53問 • 2年前租税特別措置法・法人税
租税特別措置法・法人税
K Y · 9問 · 2年前租税特別措置法・法人税
租税特別措置法・法人税
9問 • 2年前関税法
関税法
K Y · 19問 · 2年前関税法
関税法
19問 • 2年前関税法2
関税法2
K Y · 23問 · 2年前関税法2
関税法2
23問 • 2年前地価公示法
地価公示法
K Y · 15問 · 2年前地価公示法
地価公示法
15問 • 2年前保税地域
保税地域
K Y · 14問 · 2年前保税地域
保税地域
14問 • 2年前国土利用計画法
国土利用計画法
K Y · 10問 · 2年前国土利用計画法
国土利用計画法
10問 • 2年前課税・納税
課税・納税
K Y · 25問 · 2年前課税・納税
課税・納税
25問 • 2年前課税確定の時期
課税確定の時期
K Y · 18問 · 2年前課税確定の時期
課税確定の時期
18問 • 2年前国土利用計画法2
国土利用計画法2
K Y · 10問 · 2ヶ月前国土利用計画法2
国土利用計画法2
10問 • 2ヶ月前適用法令
適用法令
K Y · 10問 · 2年前適用法令
適用法令
10問 • 2年前納税義務者・法定納期限
納税義務者・法定納期限
K Y · 11問 · 2年前納税義務者・法定納期限
納税義務者・法定納期限
11問 • 2年前国有財産法
国有財産法
K Y · 16問 · 2年前国有財産法
国有財産法
16問 • 2年前課税価格
課税価格
K Y · 7問 · 2年前課税価格
課税価格
7問 • 2年前協定
協定
K Y · 19問 · 2年前協定
協定
19問 • 2年前特例輸入申告制度
特例輸入申告制度
K Y · 6回閲覧 · 24問 · 2年前特例輸入申告制度
特例輸入申告制度
6回閲覧 • 24問 • 2年前関税定率法・外為及び貿易
関税定率法・外為及び貿易
K Y · 22問 · 2年前関税定率法・外為及び貿易
関税定率法・外為及び貿易
22問 • 2年前通関実務
通関実務
K Y · 14問 · 2年前通関実務
通関実務
14問 • 2年前財務会計総論
財務会計総論
K Y · 11問 · 1年前財務会計総論
財務会計総論
11問 • 1年前財務諸表論【専52】1序論(正誤)
財務諸表論【専52】1序論(正誤)
K Y · 10問 · 1年前財務諸表論【専52】1序論(正誤)
財務諸表論【専52】1序論(正誤)
10問 • 1年前財務諸表論【専52】2財務諸表(穴埋)
財務諸表論【専52】2財務諸表(穴埋)
K Y · 20問 · 1年前財務諸表論【専52】2財務諸表(穴埋)
財務諸表論【専52】2財務諸表(穴埋)
20問 • 1年前財務諸表論【専52】2財務諸表(正誤)
財務諸表論【専52】2財務諸表(正誤)
K Y · 10問 · 1年前財務諸表論【専52】2財務諸表(正誤)
財務諸表論【専52】2財務諸表(正誤)
10問 • 1年前財務諸表論【専52】3会計公準(正誤)
財務諸表論【専52】3会計公準(正誤)
K Y · 7問 · 1年前財務諸表論【専52】3会計公準(正誤)
財務諸表論【専52】3会計公準(正誤)
7問 • 1年前財務諸表論【専52】4資産総論(穴埋)
財務諸表論【専52】4資産総論(穴埋)
K Y · 7問 · 1年前財務諸表論【専52】4資産総論(穴埋)
財務諸表論【専52】4資産総論(穴埋)
7問 • 1年前財務諸表論【専52】4資産総論(正誤)
財務諸表論【専52】4資産総論(正誤)
K Y · 10問 · 1年前財務諸表論【専52】4資産総論(正誤)
財務諸表論【専52】4資産総論(正誤)
10問 • 1年前財務諸表論【専52】5棚卸資産(穴埋)
財務諸表論【専52】5棚卸資産(穴埋)
K Y · 14問 · 1年前財務諸表論【専52】5棚卸資産(穴埋)
財務諸表論【専52】5棚卸資産(穴埋)
14問 • 1年前財務諸表論【専52】6有形固定資産(穴埋)
財務諸表論【専52】6有形固定資産(穴埋)
K Y · 23問 · 1年前財務諸表論【専52】6有形固定資産(穴埋)
財務諸表論【専52】6有形固定資産(穴埋)
23問 • 1年前財務諸表論【専52】6有形固定資産(正誤)
財務諸表論【専52】6有形固定資産(正誤)
K Y · 14問 · 1年前財務諸表論【専52】6有形固定資産(正誤)
財務諸表論【専52】6有形固定資産(正誤)
14問 • 1年前財務諸表論【専52】7無形固定資産(穴埋)
財務諸表論【専52】7無形固定資産(穴埋)
K Y · 16問 · 1年前財務諸表論【専52】7無形固定資産(穴埋)
財務諸表論【専52】7無形固定資産(穴埋)
16問 • 1年前財務諸表論【専52】7無形固定資産(正誤)
財務諸表論【専52】7無形固定資産(正誤)
K Y · 10問 · 1年前財務諸表論【専52】7無形固定資産(正誤)
財務諸表論【専52】7無形固定資産(正誤)
10問 • 1年前財務諸表論【専52】8金融資産(穴埋)
財務諸表論【専52】8金融資産(穴埋)
K Y · 20問 · 1年前財務諸表論【専52】8金融資産(穴埋)
財務諸表論【専52】8金融資産(穴埋)
20問 • 1年前財務諸表論【専52】8金融資産(正誤)
財務諸表論【専52】8金融資産(正誤)
K Y · 14問 · 1年前財務諸表論【専52】8金融資産(正誤)
財務諸表論【専52】8金融資産(正誤)
14問 • 1年前財務諸表論【専52】9負債(穴埋)
財務諸表論【専52】9負債(穴埋)
K Y · 14問 · 1年前財務諸表論【専52】9負債(穴埋)
財務諸表論【専52】9負債(穴埋)
14問 • 1年前財務諸表論【専52】9負債(正誤)
財務諸表論【専52】9負債(正誤)
K Y · 10問 · 1年前財務諸表論【専52】9負債(正誤)
財務諸表論【専52】9負債(正誤)
10問 • 1年前財務諸表論【専52】10純資産(穴埋)
財務諸表論【専52】10純資産(穴埋)
K Y · 13問 · 1年前財務諸表論【専52】10純資産(穴埋)
財務諸表論【専52】10純資産(穴埋)
13問 • 1年前財務諸表論【専52】10純資産(正誤)
財務諸表論【専52】10純資産(正誤)
K Y · 10問 · 1年前財務諸表論【専52】10純資産(正誤)
財務諸表論【専52】10純資産(正誤)
10問 • 1年前財務諸表論【専52】11損益計算(穴埋)
財務諸表論【専52】11損益計算(穴埋)
K Y · 22問 · 1年前財務諸表論【専52】11損益計算(穴埋)
財務諸表論【専52】11損益計算(穴埋)
22問 • 1年前財務諸表論【専52】11損益計算(正誤)
財務諸表論【専52】11損益計算(正誤)
K Y · 11問 · 1年前財務諸表論【専52】11損益計算(正誤)
財務諸表論【専52】11損益計算(正誤)
11問 • 1年前証券化関連法
証券化関連法
K Y · 18問 · 2年前証券化関連法
証券化関連法
18問 • 2年前問題一覧
1
会計とは、特定の(①)が、その利害関係者の(②)に役立つように、その経済活動を(③)し、(④)し、(⑤)するプロセスである。経済主体, 経済的意思決定, 認識, 測定, 伝達
2
会計は、(⑥)の提供を通じて、利害関係者の経済的意思決定に役立つ。会計情報
3
企業会計は(⑦)を目的とする経済主体である企業が行う会計であり、情報利用者の相違によって、外部利用者と内部利用者のための会計に分類される。前者は財務会計、後者は(⑧)と呼ばれる。財務会計のうち、会計情報が社会的な規範によって規制されている会計を(⑨)といい、規制されていない会計は非(⑨)という。営利, 管理会計, 制度会計
4
財務会計は、企業がその(⑩)(利用者)の経済的意思決定に役立つように、その経済活動を認識し、測定し、伝達するプロセスである。外部利害関係者
5
財務会計の成立基盤は(⑪)であり、財務会計は(⑫)、とりわけ(⑬)に関する情報要求に応えようとする会計、すなわち(⑫)会計たる性格をもつ。委託受託関係, 受託責任, 会計責任
6
現行の制度会計は、資金をめぐる株主または債権者と経営者との(⑪)を実質的基盤として成立しつつ、企業の各種の利害関係者間の(⑭)を調整することに主眼を置くようになってきている。こうした会計を(⑭)調整会計ということもある。委託受託関係, 利害
7
会計監査の役割は財務諸表という会計情報に(⑮)を付与することである。信頼性